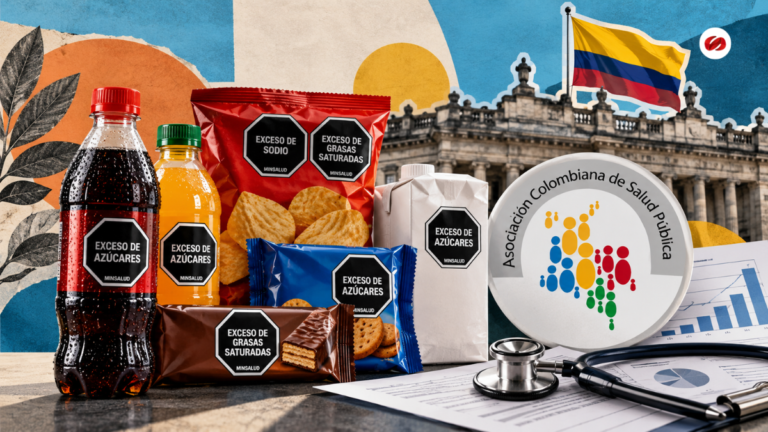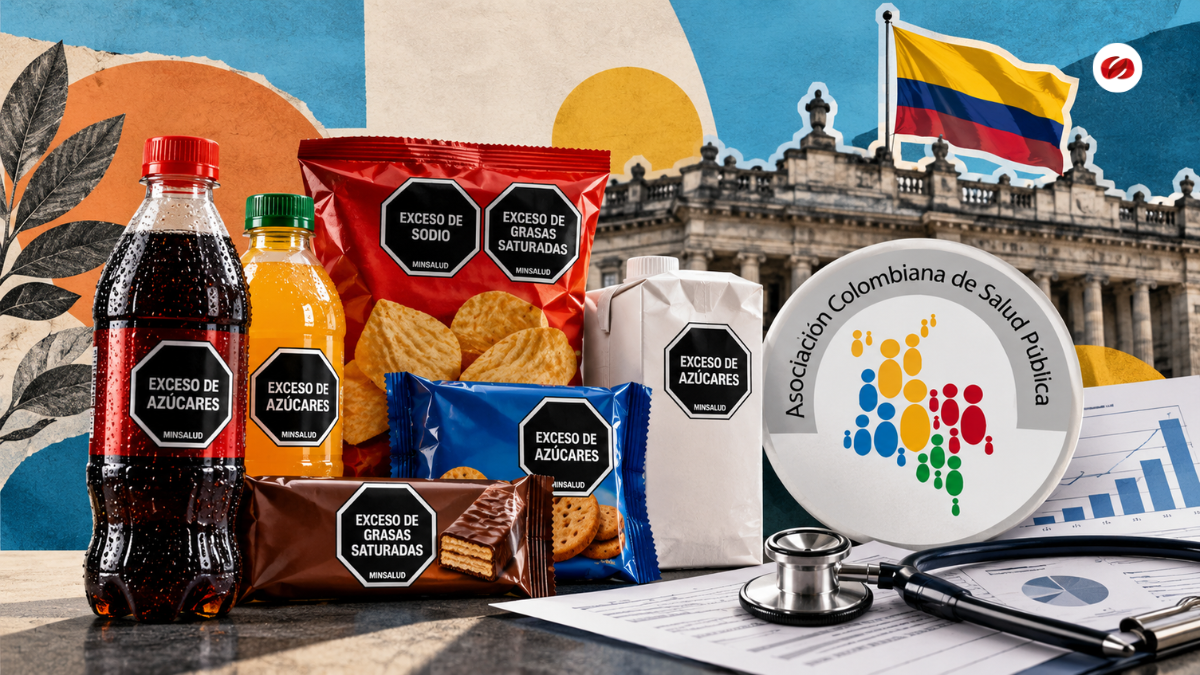
La discusión sobre los impuestos saludables en Colombia vuelve a tomar relevancia mientras se debate una propuesta legislativa que busca eliminarlos, después de casi tres años de vigencia. La Asociación Colombiana de Salud Pública (ACSP) fijó su posición frente a esta iniciativa y planteó que antes de modificar el esquema tributario debe evaluarse de manera rigurosa su impacto sobre el consumo, la reformulación de productos, el recaudo y los resultados en salud.
Los impuestos saludables están vigentes desde el 1 de noviembre de 2023 y, según la ACSP, su evaluación debe considerar tanto la evidencia internacional como los primeros datos disponibles en Colombia. La organización sostiene que la ausencia de una evaluación nacional completa no permite concluir que la medida sea inefectiva y propone avanzar en un proceso independiente, transparente y técnicamente sustentado antes de tomar decisiones sobre su continuidad.
La discusión parte de los efectos sobre salud pública
La ACSP plantea que el debate no debería limitarse a los efectos tributarios de la medida, debido a su relación con factores de riesgo asociados a enfermedades no transmisibles. La diabetes, las enfermedades cardiovasculares y varios tipos de cáncer representaron cerca de tres de cada cuatro muertes en Colombia en 2019, equivalentes al 75,7 % del total. Además, el 56,4 % de los adultos presentaba sobrepeso u obesidad.
Desde esta perspectiva, los impuestos buscan modificar la asequibilidad relativa de determinados productos y generar cambios en las decisiones de compra y en la formulación. Para las bebidas ultraprocesadas azucaradas, la tarifa se estructura de acuerdo con el contenido de azúcares añadidos por cada 100 mililitros, de manera que el esquema también puede generar incentivos para reducir ese contenido.
“Lo que el debate necesita establecer, entonces, es si este mecanismo funciona en la práctica.”
La organización también cita una revisión sistemática de 86 estudios, con metaanálisis de 62, según la cual los impuestos a las bebidas azucaradas estuvieron asociados con una transferencia promedio del impuesto al precio del 82 % y una reducción promedio del 15 % en las ventas de las bebidas gravadas. Los impuestos escalonados también se asociaron con reformulación y menor contenido de azúcar, mientras que la revisión no identificó efectos negativos sobre el empleo.
La evidencia internacional contrasta con los vacíos de información nacional
La ACSP reconoce que la evidencia sobre los alimentos ultraprocesados es más reciente y menos abundante que la disponible para las bebidas azucaradas. En Colombia, este componente representa además la mayor parte del recaudo de los impuestos saludables. Entre enero y noviembre de 2024, los alimentos ultraprocesados aportaron $1,9 billones de los $2,2 billones recaudados, según los datos citados en el documento.
La organización incorpora también evidencia de México. Allí, un impuesto del 8 % aplicado a alimentos no básicos de alta densidad energética se asoció con una reducción del 5,1 % en las compras de los productos gravados durante el primer año y del 10,2 % entre los hogares de menor nivel socioeconómico. El efecto, según los estudios citados, se mantuvo y aumentó durante el segundo año.
En el caso colombiano, el documento señala que ya existen estudios que permiten avanzar hacia una evaluación propia. Uno de ellos estimó una elasticidad-precio de −1,61 para las bebidas azucaradas, mientras otro proyectó reducciones potenciales de sobrepeso y obesidad asociadas con diferentes escenarios de tributación. Además, en 2026 se publicó un análisis de la ENSIN 2015 orientado a caracterizar el consumo de bebidas antes de la implementación del impuesto y contribuir a evaluaciones posteriores.
Los primeros datos descriptivos también muestran cambios en algunos patrones de consumo. Entre 2023 y 2024, el Ministerio de Salud reportó una reducción de 4,3 puntos porcentuales en el consumo de alimentos de paquete, mientras que datos de la ECV procesados por entidades nacionales muestran una disminución en el consumo diario de bebidas azucaradas entre jóvenes de 12 a 28 años y adultos de 29 a 44 años. La ACSP advierte que estos datos no permiten atribuir esos cambios exclusivamente al impuesto.
“Una brecha de evidencia nacional debe conducir a producir mejor evidencia nacional, no a desconocer el conocimiento acumulado internacionalmente.”
¿Qué propone la Asociación Colombiana de Salud Pública?
La ACSP propone realizar una evaluación nacional, independiente, transparente y técnicamente rigurosa antes de adoptar decisiones sobre los impuestos saludables. El análisis, según el documento, debería incorporar diferentes dimensiones para determinar sus efectos y posibles oportunidades de ajuste.
Entre los aspectos que plantea evaluar se encuentran
- Cambios en precios y asequibilidad
- Compras y patrones de consumo
- Sustitución entre categorías de alimentos y bebidas
- Reformulación de productos
- Diferencias según nivel socioeconómico y territorio
- Impactos sobre pequeños comerciantes
- Recaudo fiscal
- Resultados nutricionales y sanitarios de manera progresiva
La organización también reconoce dos asuntos que considera relevantes dentro del debate. El primero corresponde a la equidad y al impacto que los impuestos pueden tener sobre el poder adquisitivo de los hogares de menores ingresos. La ACSP plantea que esta discusión debe considerar no solamente el peso del impuesto sobre el ingreso, sino también la respuesta de la demanda, la exposición a factores de riesgo y la carga económica de las enfermedades no transmisibles.
El segundo se relaciona con las tiendas de barrio. La Asociación reconoce su importancia económica, social y comunitaria y plantea que pueden desarrollarse medidas de acompañamiento, incentivos para comercializar alimentos saludables y mecanismos para fortalecer las cadenas locales de abastecimiento.
¿Qué papel tendría el recaudo de los impuestos saludables?
Otro componente de la propuesta está relacionado con el destino de los recursos recaudados. La ACSP señala que el hecho de que actualmente no exista una destinación exclusiva al sector salud no elimina el carácter sanitario del impuesto, cuyo mecanismo principal opera mediante los precios y los incentivos sobre el consumo y la reformulación.
No obstante, la organización plantea que los recursos podrían generar un beneficio social adicional si una proporción verificable del recaudo se orientara al fortalecimiento de la Atención Primaria en Salud, particularmente en promoción de alimentación saludable, prevención y detección temprana de enfermedades no transmisibles, actividad física, educación para la salud y acciones sobre determinantes sociales.
La discusión también cuenta con un componente jurídico. El documento recuerda que la Corte Constitucional declaró exequible la disposición que creó los impuestos saludables mediante la Sentencia C-435 de 2023 y que, en la Sentencia C-006 de 2026, concluyó que su diseño se fundamenta en criterios técnicos objetivos y responde a finalidades legítimas de salud pública.
“La evaluación permanente es una condición de una política pública responsable.”
La ACSP plantea finalmente que los impuestos saludables deben formar parte de una estrategia más amplia que incluya etiquetado frontal de advertencia, educación alimentaria y nutricional, actividad física, protección de niños, niñas y adolescentes, acceso a agua potable y disponibilidad de alimentos saludables.
Entre las medidas complementarias planteadas se encuentran
- Etiquetado frontal de advertencia
- Educación alimentaria y nutricional
- Promoción de la actividad física
- Protección de niños, niñas y adolescentes
- Acceso a agua potable
- Mayor disponibilidad de alimentos saludables
- Evaluación mediante metodologías independientes
- Indicadores verificables y transparencia en las fuentes
- Divulgación pública de los resultados
También ofrece su capacidad técnica y académica para contribuir a una evaluación con metodologías independientes, indicadores verificables, transparencia en las fuentes y divulgación pública de resultados.
“Colombia no tiene que escoger entre evidencia internacional y evidencia nacional: necesita ambas.”
En ese contexto, el debate sobre los impuestos saludables queda planteado en términos de evaluación de resultados, efectos distributivos, comportamiento del consumo, recaudo y retorno social. La posición expresada por la ACSP es mantener la política mientras se fortalecen los mecanismos para medir sus resultados y determinar, con evidencia nacional e internacional, qué ajustes pueden contribuir a mejorar su impacto sobre la salud pública.