En Colombia, el gasto que sale del bolsillo de los hogares fue en 2023 el 14,6% de todo lo que el país gasta en salud. En el conjunto de la OCDE, como agregado ponderado, fue 13,4%; en América Latina y el Caribe, 29,7%. La cifra mide composición: por habitante gastamos mucho menos que un país rico, pero de ese gasto el hogar pone una parte parecida. Al mismo tiempo, 54,6% de quienes trabajan lo hacen en la informalidad, según el DANE (mayo-julio de 2026).
Protegemos del gasto como un país rico y financiamos esa protección con el mercado laboral de un país informal.
Lo que el país hizo bien
En mayo-julio de 2026, 96,4% de la población estaba afiliada al sistema de salud; en el mismo trimestre de 2018 era 92,7%. Son cálculos propios con los microdatos de la Gran Encuesta Integrada de Hogares; para los ocupados reproducen al decimal las cifras del DANE desde 2021. La afiliación, además, va de la mano con menos barreras de acceso. En mayo-julio de 2019, la última vez que la encuesta lo preguntó, 1,3% de los afiliados al contributivo dejó de ir al médico o de hospitalizarse en el último año por no tener con qué pagar; en el subsidiado, 1,5%. Entre las personas sin afiliación, la cifra fue 21,7%. Es una asociación y no prueba causa: quien no está afiliado también gana distinto, vive en otro lugar y, en 2019, incluía a parte de la población migrante recién llegada. Pero entre quienes no tenían afiliación fue casi dieciséis veces más frecuente que entre los afiliados.
A eso se suma el plan de beneficios. Los planes de los dos regímenes terminaron de unificarse en 2012, tras la sentencia T-760 de 2008, y la Ley Estatutaria de 2015 los definió por exclusión: lo que no está excluido se cubre, una parte con la unidad de pago por capitación (UPC) y otra con los presupuestos máximos. Lo que sigue siendo distinto es el dinero, aunque la distancia se acorta. En línea con las órdenes de la Corte Constitucional en el seguimiento a esa sentencia (autos 007 y 2049 de 2025), la UPC de 2026 subió 16,5% en el subsidiado y 9% en el contributivo, y el subsidiado pasó de recibir cerca del 87% de lo que recibe el contributivo a cerca del 93%. Desde 2026, la parte de la UPC que paga la atención, la prima pura, del subsidiado se equipara al 95% de la del contributivo. Y solo el contributivo paga incapacidades y licencias. Cerrar esa brecha encarece una promesa ya amplia.
Quién la paga
Del otro lado está el empleo. Más de la mitad de los ocupados es informal, y la productividad por hora trabajada es la más baja de la OCDE, por debajo de México y Costa Rica. Baja productividad y poco empleo formal se alimentan entre sí, y es el empleo formal el que financia la salud por nómina. El régimen subsidiado resolvió esa contradicción: separó el derecho a la salud del contrato de trabajo y lo financió con recursos del presupuesto nacional, rentas territoriales y una parte de las cotizaciones del propio contributivo. Funciona, y es uno de los logros sociales más grandes del país. Pero descansa en una base delgada.
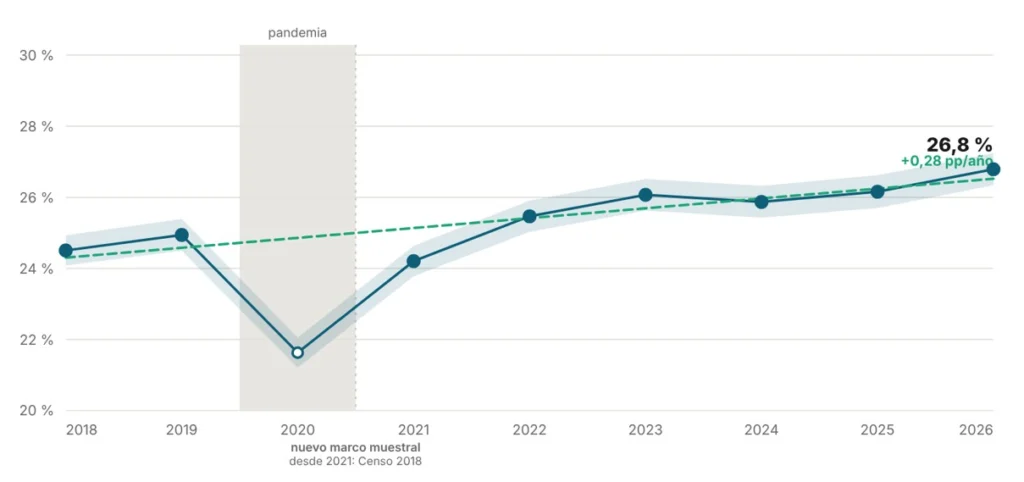
En mayo-julio de 2026, de cada 100 afiliados, 26,8 aportaban al contributivo; el resto eran beneficiarios de un cotizante, estaban en el subsidiado o en un régimen especial. Son casi cuatro personas aseguradas por cada una que aporta. En 2018 eran 24,5 de cada 100, y la base apenas se ha ensanchado desde entonces, con un bache en la pandemia: la cobertura subió 3,7 puntos y la proporción que aporta, 2,3.
La capacidad de pago que no se captura
De los 9,9 millones de personas que trabajan y están afiliadas al subsidiado, 1,8 millones ganan un salario mínimo o más: 18,3% en mayo-julio de 2025 (intervalo de confianza del 95%: 17,5% a 19,1%). Desde 2022 se ha movido entre 17% y 20%, tras caer a 13,1% en 2021 (Figura 2); parte de cualquier cambio la explica el propio umbral, porque el salario mínimo sube cada año por encima de la inflación. Uso mayo-julio de 2025 y no de 2026 porque en 2026 el mínimo subió 23% y movió el umbral de golpe; con 2026, la proporción es 17,3%. Nadie en esta franja debería perder la afiliación; lo que está en discusión es si puede aportar algo por ella. La capacidad de pago es casi el doble entre los hombres que entre las mujeres: en mayo-julio de 2025, 22,0% de los hombres ocupados en el subsidiado ganaba un mínimo o más, frente a 12,3% de las mujeres.
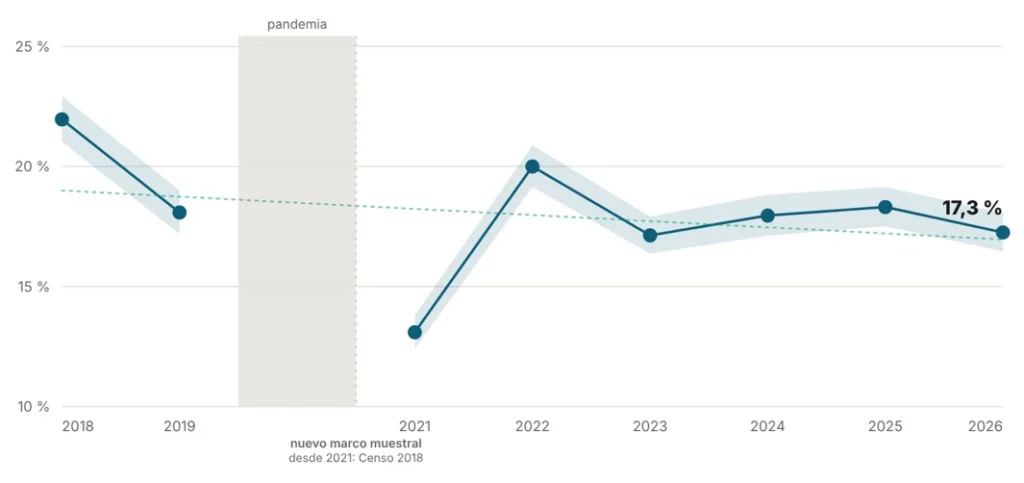
1,82 millones de ocupados en el subsidiado ganan un salario mínimo o más (18,3%, IC 95%: 17,5–19,1).
3,2 billones al año aportarían según la ley; 2,4 a 2,6 billones quedarían de alivio neto, descontada la UPC.
¿Cuánto representa? Si esas 1,8 millones de personas aportaran a salud según la ley (12,5% del salario los asalariados; los independientes, 12,5% sobre el 40% de su ingreso, con piso de un salario mínimo), el aporte rondaría 3,2 billones de pesos al año: 2,4 de los independientes y 0,8 de los asalariados, que en su mayoría aportarían solo el 4% que les corresponde, porque su empleador está exonerado del 8,5% patronal. Ese ingreso trae un costo: al pasar al contributivo, ellas y sus familias (3,1 a 4,1 millones de personas, según el supuesto sobre el tamaño del grupo familiar) dejarían de costar la UPC del subsidiado y empezarían a costar la del contributivo. Descontada esa diferencia, el alivio para el aseguramiento quedaría entre 2,4 y 2,6 billones al año (3,6 a 3,8 si se repusiera el aporte patronal, escenario que discuto más abajo), sin contar incapacidades y licencias. Es un orden de magnitud: supone que todos aportan, todo el año, y la encuesta, a su vez, tiende a subestimar el ingreso de los independientes. Sirve para dar escala: según el diagnóstico técnico de la ADRES sobre el principio de solidaridad, que produjo el equipo que yo lideraba allí, el saldo del régimen contributivo pasó de −2,3 billones en 2018 a −8,6 billones en 2025, en pesos corrientes (−5,7 billones en pesos de 2018). Ese saldo hay que leerlo con cuidado: desde 2014 parte de lo que antes pagaba la nómina llega por impuestos, y el saldo no lo cuenta como ingreso del régimen. Mide cuánto depende el contributivo del presupuesto, no cuánto le falta al sistema.
Dos franjas que piden respuestas distintas
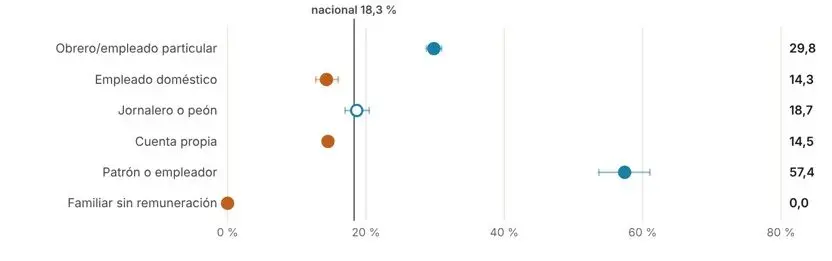
La capacidad de pago cambia mucho según cómo se trabaja (Figura 3, con el año completo): la tiene 29,8% de los obreros y empleados particulares del subsidiado y 14,5% de los cuenta propia. Como los cuenta propia son muchos más, pesan más en la franja.
Cuatro de cada diez son asalariados: tienen un empleador que debería estar cotizando por ellos. Una parte puede ser error de la encuesta o contratistas que se declaran empleados; buena parte del resto es omisión del empleador, y eso se corrige con fiscalización. Los demás son trabajadores por cuenta propia y patronos. Están obligados a cotizar si ganan un mínimo o más, y la Ley 2277 de 2022 (art. 89) fija su base en el 40% de lo que ganan. La Unidad de Gestión Pensional y Parafiscales (UGPP) ya tiene nombre para ellos: llama «omiso» a todo independiente que gana un mínimo o más y no cotiza, aunque esté afiliado al subsidiado. Son cerca de 1,05 millones de personas en esta franja. Pero el piso de un salario mínimo pesa: para quien gana justo el mínimo, el aporte a salud es el 12,5% de su ingreso; para quien gana dos mínimos, el 6,3%. La mediana de este grupo pagaría cerca del 10%. Esa carga cae sobre alguien que un mes gana un mínimo y medio y el siguiente casi nada, y el sistema le ofrece pocas formas de aportar al ritmo de un ingreso que sube y baja.
Lo que estas cifras no dicen
- El régimen es autorreportado. La encuesta y la base de afiliados (BDUA) no coinciden del todo en la distribución por régimen. Parte de esta franja puede estar en realidad en el contributivo, y por ese lado la cifra puede estar inflada.
- El umbral es de ingreso laboral, no del hogar. El Sisbén clasifica hogares; un trabajador con un ingreso modesto puede vivir en un hogar pobre, y que esté en el subsidiado no es necesariamente un error de focalización.
- El cálculo supone cumplimiento total. Cualquier esquema real capturaría una fracción, y no se descuentan incapacidades ni licencias.
- «No cotiza a pensión» no es la informalidad oficial. En 2026 la primera fue 54,1% y la segunda, 54,6%. Se parecen, pero miden cosas distintas.
La conversación difícil
El saldo también depende de cuánto y en qué se gasta, pero eso es otra columna. Aquí miro de dónde sale el dinero.
La propuesta más directa es volver a la nómina y que los empleadores repongan el 8,5% de aporte a salud del que la Ley 1607 de 2012 exoneró a buena parte de ellos por los trabajadores que ganan menos de diez salarios mínimos. El diagnóstico de la ADRES lo cuantifica en unos 19,4 billones de pesos para 2025, la mitad de lo que recauda hoy el régimen contributivo (38,7 billones), y suficiente para que su saldo pase a un superávit cercano a 10,8 billones. Es la palanca más grande, pero tiene letra menuda. La exoneración se compensó con el impuesto sobre la renta para la equidad (CREE), que la Ley 1819 de 2016 eliminó desde 2017 y llevó al impuesto de renta, con puntos destinados a la salud; reponer el aporte sin revisar ese impuesto sería cobrar dos veces por lo mismo. Y encarece justo el empleo formal que hace falta.
La otra palanca del mismo estudio es la base de los independientes: si cotizaran sobre el 50% de su ingreso y no sobre el 40%, el déficit bajaría en unos 0,7 billones (en pesos de 2018). Las dos palancas le cobran más a quien ya está dentro: el empleador formal y el independiente que ya cotiza.
Conviene ensanchar la base en lugar de subirle la tarifa a quien ya paga. Los sistemas se financian con nómina, como Alemania, o con impuestos, como el Reino Unido; Colombia nació híbrida y desde 2012 se apoya cada vez más en impuestos, sin haberlo dicho del todo. Francia creó en 1991 una contribución sobre casi todo el ingreso y desde 1998 financia con ella buena parte de su salud. Copiarlo sería crear un tributo nuevo, con su propia discusión, pero muestra que la base puede ir más allá del salario.
Para la franja intermedia el instrumento ya existe: la contribución solidaria, reglamentada en el Decreto 616 de 2022 para quien tiene alguna capacidad de pago sin llegar a cotizante pleno. El diagnóstico de la ADRES mide su resultado: de unos 3,3 millones de personas que podrían aportar por esa vía, paga el 0,93% (30.847 personas). Entre julio de 2022 y marzo de 2026 recaudó 15.241 millones de pesos, menos del 1% de lo que esta franja aportaría en un solo año según la ley.
Hay un trasfondo que ninguna reforma de salud resuelve sola: según la OCDE, una familia colombiana del 10% más pobre tarda once generaciones en alcanzar el ingreso medio, el peor dato entre los países que midió. Con esa movilidad, la base tampoco crece por sí misma.
Tres cosas que se siguen de aquí
- Darle a la fiscalización la escala del problema. La omisión del empleador y la del independiente que gana un mínimo o más ya son asunto de la UGPP: el mandato y las herramientas existen, entre ellas un radar que cruza la planilla de aportes con la información tributaria de la DIAN. Lo que no coincide es la escala. Según su informe de gestión, en 2025 la UGPP abrió 2.316 procesos de fiscalización, 175 a empleadores y 2.141 a independientes, además de sus acciones persuasivas masivas; y con la información de renta procesada en 2023 conoce el ingreso de cerca del 27% de los ocupados. La franja suma 1,8 millones de personas. Esa escala no se alcanza con más funcionarios revisando expedientes uno por uno. Se alcanza con analítica e inteligencia artificial que crucen registros y ordenen los casos por riesgo, para que la revisión humana llegue primero a donde más rinde y menos daño hace: el empleador que no cotiza por sus trabajadores y el independiente de ingresos altos que no aparece en la planilla, no quien gana el mínimo un mes y nada el siguiente. Más del 70% de las 54 administraciones tributarias del Foro de Administración Tributaria de la OCDE ya usan inteligencia artificial, sobre todo para detectar evasión y fraude. Con dos condiciones: que el modelo priorice y una persona decida, con el debido proceso intacto, y que los datos personales se traten con las reglas de la ley. Y aun así, para el cuenta propia que no declara renta ni aparece en la planilla, fiscalizar no alcanza sin un aporte que pueda pagar.
- Un aporte para ingresos que suben y bajan. Para el independiente que gana cerca del mínimo, el piso de un salario lleva el aporte al 12,5% de lo que gana. Un aporte proporcional al ingreso de cada mes, sin piso fijo, cobraría menos por persona y probablemente a más personas. El instrumento para hacerlo ya existe: la contribución solidaria, que hoy paga menos del 1% de quienes podrían usarla. Escalonarla según el ingreso de cada mes y simplificar el pago cuesta poco frente a lo que deja de entrar.
- Medir la franja con el registro, no solo con la encuesta. La base de afiliados está en la ADRES y los ingresos los ve la UGPP con la planilla y la DIAN. Cruzarlas dentro de las facultades que ya tiene la UGPP, con la reserva tributaria intacta, y publicar solo agregados anonimizados diría cuántos afiliados al subsidiado tienen ingresos que los obligarían a cotizar. Esta columna lo estima desde la encuesta; el Estado puede medirlo.
Hacer estos análisis, y otros
Las cifras propias de esta columna salen del Termómetro del Financiamiento, en datos.sinergistica.com/financiamiento. Ahí cada indicador se puede ver en el trimestre mayo-julio de cada año, mes a mes (en trimestre móvil) y por año completo, por sexo, edad, zona, región, educación, posición ocupacional y, con el año completo, por departamento, siempre con su intervalo de confianza. Las tres figuras de esta columna son vistas del tablero, y el pie de cada una trae la dirección para abrirla.
Hay doce indicadores como este, nueve años en la ventana mayo-julio, 98 trimestres móviles mes a mes y ocho años completos, y en Territorio cada departamento con el año completo. Si usted trabaja en una EPS, una IPS, una secretaría de salud o un centro de pensamiento, ahí puede mirar su propia pregunta. Hágalo usted, o hagámoslo juntos: sinergistica.com.
El cierre
Escribí sobre el financiamiento del sistema desde la ADRES y hoy escribo desde afuera. Antes como ahora me ciño a lo que puede verificarse en fuentes públicas e invito a contrastar cada cifra: los microdatos de la GEIH son públicos y el diagnóstico de la ADRES que cito también.
El régimen subsidiado llevó la salud adonde el empleo formal nunca habría llegado, y nada de lo que aquí propongo pasa por sacar a alguien de él. La franja con capacidad de pago está hecha, en buena parte, de gente que gana poco más del mínimo y de forma irregular. Y aun si todos pagaran, el aporte de esta franja (3,2 billones al año) sería cerca de la sexta parte de lo que movería reponer el aporte patronal (19,4 billones).
El país ya decidió que la salud no depende del contrato de trabajo. Falta decidir de qué depende su financiación.
Referencias
- Administradora de los Recursos del Sistema General de Seguridad Social en Salud. (2026, junio). Diagnóstico del principio de solidaridad de la Ley 100 en el régimen contributivo: dinámica del recaudo y alternativas de sostenibilidad 2018–2025. Comportamiento histórico, análisis, pronóstico y simulaciones. Dirección General – Innovación y Analítica. Publicado por la ADRES; copia disponible en https://consultorsalud.com/wp-content/uploads/2026/07/20260624_Documento_Tecnico_Solidaridad_Recaudo_y_Sostenibilidad-PILA_V03.pdf.pdf
- Banco Mundial. (2026). Out-of-pocket expenditure (% of current health expenditure) [SH.XPD.OOPC.CH.ZS]. World Development Indicators, con datos de la Global Health Expenditure Database de la OMS. Consultado en octubre de 2026. https://data.worldbank.org/indicator/SH.XPD.OOPC.CH.ZS
- Comisión de Regulación en Salud. (2012, 17 de mayo). Acuerdo 032 de 2012, por el cual se unifican los Planes Obligatorios de Salud de los regímenes contributivo y subsidiado a nivel nacional.
- Congreso de Colombia. (2012). Ley 1607 de 2012, por la cual se expiden normas en materia tributaria y se dictan otras disposiciones.
- Congreso de Colombia. (2015). Ley Estatutaria 1751 de 2015, por medio de la cual se regula el derecho fundamental a la salud.
- Congreso de Colombia. (2016). Ley 1819 de 2016, por medio de la cual se adopta una reforma tributaria estructural.
- Congreso de Colombia. (2022). Ley 2277 de 2022, por medio de la cual se adopta una reforma tributaria para la igualdad y la justicia social y se dictan otras disposiciones, artículo 89.
- Corte Constitucional de Colombia. (2008). Sentencia T-760 de 2008 (M. P. Manuel José Cepeda Espinosa).
- Corte Constitucional de Colombia. (2025a, 23 de enero). Auto 007 de 2025. Sala Especial de Seguimiento a la Sentencia T-760 de 2008: valoración de las órdenes vigésima primera y vigésima segunda, suficiencia de la UPC (M. S. José Fernando Reyes Cuartas). https://www.corteconstitucional.gov.co/relatoria/Autos/2025/A007-25.htm
- Corte Constitucional de Colombia. (2025b). Auto 2049 de 2025. Sala Especial de Seguimiento a la Sentencia T-760 de 2008. https://www.corteconstitucional.gov.co/relatoria/Autos/2025/A2049-25.htm
- Departamento Administrativo Nacional de Estadística. (2026). Gran Encuesta Integrada de Hogares (GEIH) [microdatos anonimizados, 2018–2026].
- Departamento Administrativo Nacional de Estadística. (2026, 11 de septiembre). Boletín técnico. Ocupación informal. Trimestre móvil mayo–julio 2026. https://www.dane.gov.co/files/operaciones/GEIH/bol-GEIHEISS-may-jul2026.pdf
- Ministerio de Salud y Protección Social y Ministerio de Hacienda y Crédito Público. (2022, 25 de abril). Decreto 616 de 2022, por el cual se modifica el Decreto 780 de 2016 en relación con la contribución solidaria como mecanismo de afiliación al régimen subsidiado.
- Ministerio de Salud y Protección Social. (2024, 30 de diciembre). Resolución 2717 de 2024, por la cual se fija el valor de la UPC para 2025.
- Ministerio de Salud y Protección Social. (2025a, 15 de diciembre). Resolución 2605 de 2025, por la cual se ordena equiparar el valor de la prima pura de la Unidad de Pago por Capitación del Régimen Subsidiado en el noventa y cinco por ciento (95%) del valor de la prima pura de la UPC del Régimen Contributivo, en cumplimiento de las órdenes vigésima primera y vigésima segunda de la Sentencia T-760 de 2008 y del Auto 2049 de 2025. https://www.minsalud.gov.co/Normatividad_Nuevo/Resolucion%20No%202605%20de%202025.pdf
- Ministerio de Salud y Protección Social. (2025b, 30 de diciembre). Resolución 2764 de 2025, por la cual se fija el valor de la Unidad de Pago por Capitación (UPC) para financiar los servicios y tecnologías en salud de los regímenes subsidiado y contributivo para la vigencia 2026. Copia disponible en https://pagosimple.com/wp-content/uploads/2026/01/Resolucion-No-2764-de-2025.pdf
- Organización para la Cooperación y el Desarrollo Económicos. (2018). A broken social elevator? How to promote social mobility. OECD Publishing. https://doi.org/10.1787/9789264301085-en
- Organización para la Cooperación y el Desarrollo Económicos. (2025, 17 de junio). Tax administration digitalisation and digital transformation initiatives. OECD Publishing. https://doi.org/10.1787/c076d776-en
- Organización para la Cooperación y el Desarrollo Económicos. (2025). OECD compendium of productivity indicators 2025. OECD Publishing. https://doi.org/10.1787/b024d9e1-en
- Portafolio. (2025, 30 de diciembre). La UPC para el 2026 aumentó 16,48% para el régimen subsidiado y 9,03% para el contributivo. https://www.portafolio.co/economia/gobierno/la-upc-para-el-2026-aumento-16-48-para-el-regimen-subsidiado-y-9-03-para-el-contributivo-485505
- Unidad de Gestión Pensional y Parafiscales. (2026, enero). Informe de gestión 2025. https://www.ugpp.gov.co/wp-content/uploads/2026/01/Informe-de-Gestion-2025_Consolidado.pdf
- Unidad de Gestión Pensional y Parafiscales. (s. f.). ABC independientes omisos. https://www.ugpp.gov.co/sites/default/files/Parafiscales/ABC-Independientes-Omisos.pdf
Descargo de responsabilidad
Las opiniones, análisis y reflexiones que publico en este espacio son exclusivamente de mi autoría y de carácter personal. Fui Asesor de Innovación y Analítica de la Administradora de los Recursos del Sistema General de Seguridad Social en Salud (ADRES) hasta agosto de 2026, y en ese cargo lideré el equipo que produjo el diagnóstico técnico que aquí se cita. A la fecha de esta publicación no me desempeño en el sector público ni en ninguna entidad del sistema de salud. Nada de lo aquí escrito constituye posición institucional.
Los contenidos se elaboran a partir de información de dominio público —en particular los microdatos anonimizados que el DANE publica y el diagnóstico de la ADRES, que es público—, de literatura verificable debidamente citada y de mi experiencia profesional. En ningún caso divulgan información reservada ni datos personales.
Declaración de intereses: el Termómetro del Financiamiento, de donde salen las cifras propias, es un producto de Sinergística S.A.S., empresa que fundé y que ofrece servicios de analítica de datos en salud. La consulta del tablero es abierta y gratuita. Las propuestas que formulo son hipótesis de discusión.
El detalle del método y de cada supuesto está disponible para quien lo pida en sinergistica.com.
Las opiniones expresadas en esta columna pertenecen exclusivamente a su autor y no comprometen la línea editorial de CONSULTORSALUD.