Me he hecho y he hecho esta pregunta en distintos espacios y momentos en la conversación del sistema, se la he hecho a distintas personas escogidas con cuidado para que representen distintas posiciones: ¿qué entidad del Estado colombiano es responsable de que la ecuación financiera del sistema de salud cierre? En mi experiencia, se obtienen dos tipos de respuesta. La primera es un silencio incómodo. La segunda es una lista larga: el Ministerio de Hacienda, el Ministerio de Salud, la ADRES, la Corte Constitucional, el Congreso, todos. Y una lista larga, para efectos prácticos, equivale al silencio. Cuando la respuesta a una pregunta sobre la responsabilidad es que es de todos, lo más seguro, por desgracia, es que en realidad no sea nadie.
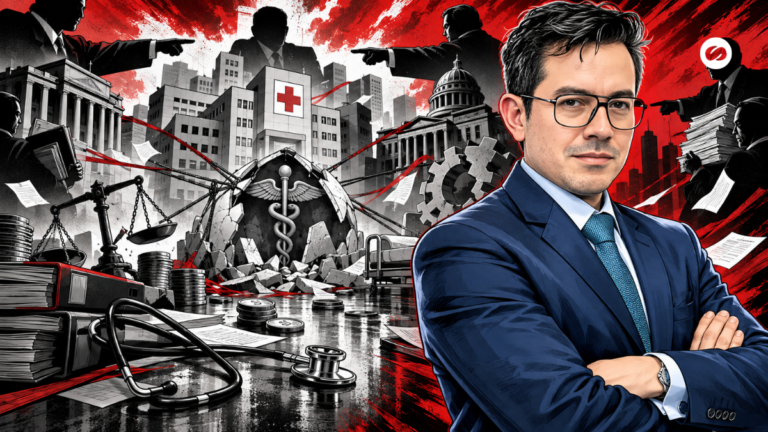
Esta columna sostiene una hipótesis que ofrezco, como siempre, abierta a discusión: la sostenibilidad del sistema de salud colombiano es un huérfano institucional. No nació con el sistema, llegó tarde y por la puerta de la crisis, quedó jurídicamente subordinada, y a más de tres décadas de la Ley 100 sigue sin un doliente con mandato, presupuesto y rendición de cuentas propios. Aunque todos la invocan, nadie responde por ella.
La ausencia fundacional
Conviene empezar por el texto. El artículo 2 de la Ley 100 de 1993 enumera los principios del servicio público de seguridad social: eficiencia, universalidad, solidaridad, integralidad, unidad y participación. Seis principios. La sostenibilidad no está, y su ausencia tampoco se explica por descuido de redacción: la palabra no aparece como preocupación central en el diseño original.
Vista desde 1993, la omisión tiene lógica. El diseño de la Ley 100 descansaba sobre un supuesto macroeconómico optimista: la formalización laboral crecería, las cotizaciones crecerían con ella, y ese caudal financiaría la universalización de la cobertura. Bajo ese supuesto, la sostenibilidad era una consecuencia que se daba por descontada: un resultado producido por diseño. Nadie asigna un responsable para algo que se espera automático.
El supuesto duró seis años. La recesión de 1999 desplomó el recaudo, la informalidad demostró ser más persistente que las proyecciones, y el sistema descubrió que su ecuación no cerraba sola. Lo que siguió fue un cuarto de siglo de aprendizaje a golpes.
El imperativo que llegó por la vía de la crisis
Si se reconstruye la cronología de cómo la sostenibilidad entró al ordenamiento, el patrón es elocuente: cada avance normativo siguió a una crisis, no a una deliberación.
2005. El Acto Legislativo 01 constitucionaliza la “sostenibilidad financiera” para el sistema pensional, el otro pilar de la Ley 100. Es la primera vez que el concepto entra a la Constitución, y lo hace por el pilar cuya insostenibilidad ya era innegable. El precedente queda sembrado.
2008. La Corte Constitucional profiere la Sentencia T-760, que ordena igualar los planes de beneficios de los dos regímenes y garantizar el flujo de recursos. La paradoja fundacional de este debate nace aquí: la providencia que más expandió las obligaciones de gasto del sistema es la misma que obligó al Estado a tomarse en serio la pregunta por su financiamiento.
2009–2010. El Gobierno de entonces declara la Emergencia Social invocando de manera explícita la insostenibilidad del sistema, desbordado por el crecimiento de los recobros. La Corte, en la Sentencia C-252 de 2010, declara inexequible la declaratoria con un argumento que ya cité en una columna anterior y que sigue siendo demoledor: los hechos invocados como sobrevinientes no lo eran. La crisis era estructural y venía incubándose desde años atrás. El remedio de emergencia cayó, pero el diagnóstico de insostenibilidad quedó instalado en la conversación pública.
2011. El año del doble ingreso formal. La Ley 1438, en su artículo 3, reescribe los principios del sistema e incluye por primera vez la sostenibilidad como principio legal del aseguramiento en salud: las prestaciones se financiarán con los recursos que la ley destine y las decisiones del sistema deberán consultar criterios de sostenibilidad fiscal. Meses después, el Acto Legislativo 03 eleva la sostenibilidad fiscal a criterio constitucional en el artículo 334, con un instrumento nuevo, el incidente de impacto fiscal, que permite al Gobierno o al Procurador General pedirle a una alta corte modular los efectos de sus propias sentencias. Dieciocho años después de la Ley 100, la sostenibilidad por fin era principio. Nótese el orden de los hechos: primero la crisis de 2009, después el principio de 2011.
2014–2015. El techo jurídico. La Ley Estatutaria 1751 de 2015 recoge la sostenibilidad entre los elementos y principios del derecho fundamental a la salud en su artículo 6: el Estado dispondrá los recursos necesarios y suficientes para asegurar progresivamente el goce efectivo del derecho, de conformidad con las normas constitucionales de sostenibilidad fiscal. Pero la Corte, al revisar el proyecto en la Sentencia C-313 de 2014, fija la jerarquía que rige hasta hoy: la sostenibilidad es un criterio orientador, de carácter instrumental, y ninguna autoridad puede invocarla para menoscabar los derechos fundamentales, restringir su alcance o negar su protección efectiva. En la arquitectura jurídica colombiana, el derecho va primero y la plata va después.
Quiero ser cuidadoso con este punto, porque se presta a lecturas fáciles en ambas direcciones. La decisión de la Corte protege el derecho al impedir que la restricción presupuestal se convierta en excusa para negarle servicios a un paciente concreto. Ese principio ético es defendible y yo lo defiendo. El problema que esta columna señala está en otra parte: subordinar jurídicamente la sostenibilidad no la hace desaparecer. Una ecuación que no se cierra ex ante, con diseño y previsión, se cierra ex post por la vía fea: deudas que envejecen en los balances de los hospitales, aseguradores con patrimonio negativo, proveedores que restringen despachos y pacientes que ponen el cuerpo mientras los actores institucionales discuten de quién era el turno de pagar.
Y cuando la deuda acumulada se vuelve insoportable, aparece la figura que mejor retrata esta mecánica: el acuerdo de punto final. El de 2019, pactado en los artículos 237 y 238 de la Ley 1955 (el Plan Nacional de Desarrollo de entonces), autorizó operaciones de crédito público para saldar de un solo golpe las deudas históricas por servicios y tecnologías no financiados con la UPC; el mecanismo terminó facilitando pagos por 6,1 billones de pesos. El nombre delata la mecánica: hubo que pactar un punto final porque la ecuación llevaba años escribiéndose sin que nadie la cerrara. Pero conviene llamar las cosas por su nombre: sanear gasto corriente acumulado con deuda pública es lo contrario de la sostenibilidad. Es como pagar el mercado con la tarjeta de crédito: funciona un tiempo, y mientras tanto el problema de fondo se aplaza y se agranda. Y el cupo de esa tarjeta ya no es el de 2019: el Comité Autónomo de la Regla Fiscal proyecta que la deuda neta del Gobierno llegará en 2026 a 61% del PIB, la más alta de la historia del país, con la cláusula de escape de la regla fiscal activada desde 2025 y una advertencia textual sobre el riesgo de “estrés financiero” si el ajuste estructural sigue esperando. Por eso, cuando las propuestas para el próximo cuatrienio vuelven a incluir inyectar recursos para saldar deudas, hay que reconocer el plato: es un refrito de la misma receta. Puede ser inevitable como alivio de corto plazo. Pero exige lo que nunca se ha hecho: una lectura crítica y una evaluación pública de la política del punto final de 2019, con cifras abiertas de cuánto se pagó, qué corrigió y qué volvió a acumularse desde entonces. Un punto final que hay que volver a firmar cada cierto tiempo funciona, en la práctica, como la cuota periódica del mismo aplazamiento. La sostenibilidad ignorada no se extingue; se cobra en especie.
El mapa de los dolientes parciales
Si la sostenibilidad no tiene un responsable único, ¿quién cuida cada pedazo? El inventario es revelador, porque muestra que el país no carece de instituciones preocupadas por el tema. Carece de una arquitectura que las haga responsables del conjunto.
El Ministerio de Hacienda es, en la práctica, el actor que más presión ejerce sobre la ecuación: define cuánto entra al sistema a través del Presupuesto General de la Nación, controla el Marco Fiscal de Mediano Plazo y tiene voz decisiva en cada discusión sobre la suficiencia de la Unidad de Pago por Capitación (UPC, la prima anual que el sistema reconoce por cada afiliado). Pero su mandato es cuidar el fisco de la Nación, del cual la salud es un capítulo entre muchos. Hacienda se preocupa por cuánto cuesta el sistema; que el sistema funcione es, para su mandato, un problema de otro.
El Ministerio de Salud fija la UPC, define los presupuestos máximos y regula los beneficios. Tiene el instrumento más importante de la ecuación, pero lo opera bajo presiones que empujan en dirección contraria a la prudencia actuarial: la expectativa legítima de ampliar coberturas, la presión política del momento y un calendario anual que obliga a decidir con la información que haya, no con la que se necesitaría.
Anticipemos la objeción obvia: el doliente sí existe, dirá alguien, se llama rectoría y la ley se la asignó a este ministerio. La objeción confunde dirigir con responder. La rectoría es la facultad de conducir el sistema. La responsabilidad actuarial es otra cosa: la obligación de publicar proyecciones periódicas de largo plazo, verificables por terceros, con la corrección de rumbo como consecuencia obligada cuando los números se desvían. MinSalud dirige; nadie, en el arreglo colombiano vigente, está obligado a responder por la proyección.
La ADRES, entidad donde trabajé como Asesor de Innovación y Analítica hasta agosto de este año, y a la que hoy miro con la mezcla de gratitud y distancia crítica de quien ya entregó el carné, administra y gira los recursos: recauda, compensa, paga. Es el tesorero del sistema. Y un tesorero ejecuta la ecuación que otros definen: ninguna norma le asigna la responsabilidad de garantizar que los recursos alcancen, ni las herramientas para corregir el rumbo cuando las cuentas anticipan que no alcanzarán. Lo digo con conocimiento de causa: desde adentro se ven venir los desbalances, y se ve también que verlos venir no equivale a tener el mandato para evitarlos.
La Corte Constitucional garantiza el derecho, y al hacerlo ordena gasto sin tener responsabilidad presupuestal, una asimetría que la figura del incidente de impacto fiscal intentó moderar sin resolver. El Comité Autónomo de la Regla Fiscal y la Contraloría alertan desde afuera, con diagnósticos con frecuencia lúcidos y sin ningún mando sobre el sistema. Los gremios y la academia completan el paisaje: producen las mejores series de datos disponibles y las mejores advertencias, cada uno desde su orilla y con los sesgos de su orilla.
El resultado es una responsabilidad repartida en fracciones que no suman uno. Cada actor optimiza su pedazo con racionalidad impecable, y el conjunto queda sin dueño.
Por qué “de todos” termina siendo “de nadie”
La intuición de que la responsabilidad compartida se diluye tiene casi seis décadas de evidencia empírica, y vale la pena recorrer tres marcos que la precisan.
Difusión de la responsabilidad (John Darley y Bibb Latané, 1968). Tras un caso policial que conmocionó a Nueva York, estos psicólogos sociales demostraron experimentalmente algo contraintuitivo: la probabilidad de que una persona auxilie a alguien en emergencia disminuye a medida que aumenta el número de testigos presentes. Cada testigo asume que otro actuará, o que la inacción de los demás indica que actuar no es necesario. Trasladado a lo institucional: cuando cinco entidades comparten una preocupación sin que ninguna cargue con la responsabilidad, cada una encuentra razonable esperar que la señal de alarma la dé otra.
La tragedia de los comunes y su salida (Garrett Hardin, 1968; Elinor Ostrom, 1990). Un recurso común sin reglas de gobernanza tiende a la sobreexplotación, porque cada usuario captura el beneficio completo de su uso y comparte el costo con todos. El fondo público de la salud se comporta como un recurso de uso común: cada actor que logra extraer una prestación, un reconocimiento o un margen adicional recibe el beneficio entero, y el costo se difunde entre todos los afiliados y las generaciones que heredarán la deuda. Ostrom, premio Nobel de Economía en 2009, mostró que los comunes que sobreviven lo logran por diseño institucional (reglas claras, monitoreo verificable y sanciones graduales, acordadas entre los usuarios del recurso), más que por privatización o por control estatal centralizado. Exactamente las piezas cuya ausencia recorre este diagnóstico.
La ley de 1/n (Barry Weingast, Kenneth Shepsle y Christopher Johnsen, 1981). En decisiones colectivas de gasto, cada participante impulsa proyectos cuyo beneficio recibe completo mientras el costo se reparte entre n participantes; el resultado agregado es un gasto mayor al que cualquiera habría elegido pagando el costo completo. En salud, cada expansión de beneficios, cada tecnología incorporada y cada excepción concedida tiene un beneficiario concentrado y visible, y un costo difuso que se disuelve en la prima de todos. La aritmética política de esa asimetría empuja siempre en la misma dirección, y ningún actor del sistema tiene el mandato de empujar en la contraria.
Los tres marcos convergen en la misma conclusión: la orfandad de la sostenibilidad es el equilibrio esperable de un diseño que repartió el derecho, el gasto y la cuenta entre actores distintos sin crear el actor cuyo trabajo fuera mirar la ecuación completa. Por eso no se corrige con un parágrafo.
Los países que sí le pusieron nombre al doliente
La pregunta de si un doliente institucional de la sostenibilidad puede existir tiene respuesta empírica: existe, con diseños distintos y resultados desiguales, en varios de los sistemas de salud más estudiados del mundo.
Francia vota desde 1996, cada año y en el Parlamento, un objetivo nacional de gasto de su seguro de salud (el ONDAM, por su sigla en francés), y en 2004 creó un comité de alerta independiente con un encargo quirúrgico: si el gasto proyectado amenaza con desviarse más de 0,5% del objetivo votado, el comité alerta públicamente al Parlamento, al Gobierno y a las cajas del seguro, y se activan medidas de corrección. En 2025 el comité volvió a sonar la alarma por un riesgo de desviación superior a 1.300 millones de euros, empujado por el gasto en medicamentos e incapacidades. Se puede discutir la efectividad del instrumento; lo que no se puede decir es que el desvío pasó invisible.
Estados Unidos obliga por ley a los fideicomisarios de Medicare (el seguro público de salud, principalmente para mayores de 65 años) a entregarle al Congreso, cada año, un informe con proyecciones a 75 años elaboradas por la Oficina del Actuario de CMS, la agencia federal que administra el programa. El informe de 2026 estima obligaciones sin financiar por 65,3 billones de dólares en ese horizonte y fecha en 2033 el agotamiento del fondo hospitalario. Las cifras son brutales y la política estadounidense lleva décadas sin resolverlas; aun así, cada congresista decide con la proyección sobre la mesa, firmada por un actuario con nombre propio.
El Reino Unido le encargó a su oficina independiente de responsabilidad presupuestal (la OBR, Office for Budget Responsibility) proyectar el gasto público a 50 años, con la salud como capítulo central; su informe de riesgos fiscales de julio de 2026 es el más reciente de una serie que ningún gobierno puede archivar en silencio. Alemania, por su parte, opera un círculo de estimadores del seguro obligatorio de salud (el GKV-Schätzerkreis: técnicos del ministerio, de la autoridad federal de seguridad social y de las cajas) cuya proyección anual de ingresos y gastos sirve de base para fijar la tasa de cotización complementaria de cada año.
Ninguno de los cuatro es un milagro exportable llave en mano, y ninguno resolvió la tensión de fondo entre el derecho y la plata: Francia incumple su objetivo con frecuencia, el fondo de Medicare sigue rumbo al agotamiento, la OBR proyecta y el Tesoro decide. Y la fragilidad es real: el panel técnico que revisaba los supuestos de Medicare lleva nueve años sin convocarse, porque nunca quedó en la ley. Lo que no queda en norma se apaga. Pero los cuatro comparten las tres piezas que Colombia no ha ensamblado: un mandato explícito con responsable identificable, una proyección pública y periódica que nadie puede desaparecer, y un gatillo formal que convierte el desvío en obligación de responder. No garantizan que la ecuación cierre, pero dejan sin excusa a quien alegue que no la vio venir.
¿Y por qué lo hicieron? La justificación que estos países dieron habla menos de sus sistemas que de nuestro futuro. La OCDE proyecta que el gasto en salud de sus miembros llegará a 11,8% del PIB en 2040 y que el gasto público en salud crecerá, entre 2019 y 2040, al doble del ritmo de los ingresos de los gobiernos: 2,6% anual contra 1,3%. Una tijera que se abre sola no se cierra sola; esa es toda la tesis. Francia creó su comité de alerta después de tocar fondo, cuando el déficit de su seguro de salud marcó un récord de 13.200 millones de euros en 2004, y la misma ley de ese agosto que enfrentó el hueco creó al vigía. El Reino Unido montó su oficina de responsabilidad presupuestal al salir de la crisis financiera de 2008. La lección de método es idéntica en todos los casos: la corrección aplazada se encarece con cada año de espera, y verla venir a tiempo es la forma más barata de sostenibilidad que existe.
Colombia llega a esa conversación con la tijera más abierta que la mayoría. El DANE proyecta que las personas de 60 años o más pasarán de 13,2% de la población en 2018 a 24,6% en 2050, y que desde 2036 el país tendrá más habitantes mayores de 60 que menores de 15. Un aseguramiento financiado en buena parte con las cotizaciones de quienes trabajan, y presionado por el gasto de quienes envejecen, enfrenta esa aritmética casi a ciegas: el único ejercicio oficial de proyección del gasto en salud, publicado por el Comité Autónomo de la Regla Fiscal en diciembre de 2025, es puntual, a once años, de dos escenarios y sin ninguna obligación de repetirse. La excepción confirma la regla. Ya escribí en este espacio, a propósito de las crisis recurrentes, que cada parche compra tiempo a interés compuesto. La prospectiva agrega la parte incómoda: la tasa de ese interés sube con cada año en que nadie mira la ecuación completa, porque el envejecimiento no espera a que el país nombre al responsable.
El paralelo más cercano, en todo caso, no hay que buscarlo en el extranjero: está en la otra mitad de la misma Ley 100. El pilar pensional llegó más lejos en el papel. Su sostenibilidad financiera entró a la Constitución desde 2005, como quedó dicho en la cronología, y cuando el país tramitó la reforma de 2024 (la Ley 2381, que la Corte Constitucional dejó en firme en lo esencial y regirá desde abril de 2027), la motivación declarada fue precisamente esa tríada: cobertura insuficiente, subsidios mal focalizados y sostenibilidad. Se puede compartir o no el diseño de esa reforma, y sus críticos sostienen que el nuevo pilar contributivo podría aumentar el pasivo en lugar de reducirlo. Pero al revisar la norma con lupa aparece el hallazgo incómodo: tampoco en pensiones existe una valuación actuarial periódica del sistema con mandato legal, actuario responsable y revisión externa. La Ley 819 de 2003 no incluyó el pasivo pensional entre los contenidos obligatorios del Marco Fiscal de Mediano Plazo, y la propia Ley 2381 menciona los estudios financiero-actuariales como principio, sin ordenarlos con calendario; en su comisión técnica, los actuarios asisten con voz pero sin voto. El vacío colombiano es doble. Y eso, bien mirado, agranda la propuesta: el doliente de la sostenibilidad podría ser una sola arquitectura de proyección para los dos grandes pasivos de la protección social, en lugar de un préstamo de un campo al otro. Esa idea merece columna propia; aquí queda sembrada.
Ese traslado, además, no habría que inventarlo. La Unión Europea aplica a salud y cuidados de larga duración la misma disciplina trienal de proyecciones que aplica a pensiones desde 2006, con siete ediciones publicadas para veintisiete países en su Ageing Report (el informe de envejecimiento con que la Comisión Europea proyecta el gasto de largo plazo de sus Estados). Con una asimetría que conviene decir completa: la revisión por pares en profundidad, país por país, solo cubre pensiones; la salud se proyecta con modelos comunes acordados en comité. Incluso donde el puente existe, la salud sigue un escalón abajo.
Lo que este diagnóstico no dice
Como en columnas anteriores, conviene delimitar. Este diagnóstico no dice que la Corte deba dejar de proteger el derecho: la jerarquía de la C-313 de 2014 protege a las personas de que la caja se convierta en argumento contra su vida, y eso honra lo mejor del constitucionalismo colombiano. No dice que Hacienda sobre, ni que MinSalud decida mal por negligencia, ni que la vigilancia externa carezca de valor. Cada actor del mapa cumple una función necesaria y, en general, la cumple con seriedad. Tampoco dice que el sistema haya fracasado: un aseguramiento con cobertura casi universal y protección financiera que evitó el gasto catastrófico a millones de hogares es un logro que cualquier diagnóstico honesto debe defender.
Lo que sí dice es más incómodo que cualquier señalamiento individual: el problema vive en el vacío entre actores que individualmente hacen bien su tarea. Y los vacíos institucionales tienen una propiedad perversa: como nadie es su dueño, nadie convoca la reunión para cerrarlos.
Preguntas que el diagnóstico deja sobre la mesa
- De los diseños que ya existen (comité de alerta a la francesa, actuario con informe anual obligatorio a la americana, oficina fiscal independiente a la británica, círculo de estimadores a la alemana), ¿cuál se ajusta mejor a la arquitectura institucional colombiana, y qué estatus jurídico necesitaría para sobrevivir a los cambios de gobierno? Hay una pieza que no exige crear ningún organismo y podría adoptarse mañana: la regla que el Convenio 102 de la OIT fijó para pensiones desde 1952, una valuación actuarial obligatoria antes de cualquier cambio de prestaciones o de cotizaciones. Traducida a salud: ninguna modificación del plan de beneficios ni de la prima se tramita sin proyección financiera previa y publicada.
- Si ese doliente existiera, ¿qué diseño impediría que se convirtiera en un veto fiscal con otro nombre, es decir, en una segunda ventanilla de Hacienda? La legitimidad de la función depende de que su lealtad sea con la ecuación, con sus dos lados, y con ninguno de los bandos.
- ¿Cómo se construye la información pública mínima para que la conversación sobre sostenibilidad sea decidible con evidencia y deje de resolverse por poder? Esta pregunta conecta con el déficit de información que he señalado antes en este espacio: sin datos verificables e interoperables, cualquier debate sobre suficiencia es un diálogo de proyecciones incompatibles.
- ¿Qué balance han dejado los instrumentos que ya existen, quince años después? ¿Cuántas veces se ha empleado el incidente de impacto fiscal en materia de salud y con qué resultado? ¿Quién operacionaliza, en la práctica, el principio de sostenibilidad de la Ley 1438? ¿Qué corrigió y qué dejó intacto el acuerdo de punto final de 2019? Sospecho que las respuestas incomodan, y por eso mismo valdría la pena documentarlas.
- ¿Puede una reforma, cualquiera que sea su orientación, resolver la orfandad? La pregunta es traicionera: cambiar los actores del sistema no crea automáticamente al responsable de su ecuación. Un sistema con pagador único y giro directo necesitaría ese doliente todavía más, porque concentraría en un solo punto los riesgos que hoy están distribuidos.
- Y si el país decide crear a ese responsable, ¿cuál debería ser su primera entrega? Dejo una candidata concreta sobre la mesa: un simulador público de sostenibilidad del aseguramiento, con proyecciones a diez años, supuestos a la vista y escenarios que cualquier actor pueda construir, comparar y estresar. Mientras esa proyección común no exista, cada quien seguirá llegando al debate con su propia cifra, y el país seguirá sin poder distinguir el desacuerdo político de la simple aritmética.
Cierre
Vuelvo a la pregunta del comienzo. Llevo años coleccionando sus respuestas, el silencio y la lista larga, y he llegado a pensar que el silencio es la correcta: honesta y exacta. Nadie responde por la sostenibilidad del sistema de salud colombiano porque el diseño institucional nunca creó a ese alguien.
El destino de un huérfano, sin embargo, lo decide quien lo encuentra, no quien lo abandonó. La sostenibilidad lleva más de treinta años esperando adopción: entró tarde al ordenamiento, empujada por las crisis; quedó subordinada en la jerarquía, por buenas razones que no eliminan sus consecuencias; y sigue sin la familia institucional que la cuide entre crisis y crisis, que es exactamente cuando las ecuaciones se deterioran en silencio. Adoptarla deja intacto el derecho fundamental a la salud. Lo que pide es más modesto y más difícil: que alguien, con nombre, mandato y obligación de rendir cuentas, se levante cada mañana a verificar que la promesa que el país les hizo a cincuenta millones de personas tenga con qué cumplirse, también en la próxima década.
La victoria tendrá entonces cien padres. Que al menos la ecuación tenga uno.
Buena parte de mi trabajo actual es, justamente, proyectar la sostenibilidad del sistema con datos abiertos y método reproducible. Quien quiera saber más puede visitar danielgaravito.co.
Las opiniones expresadas en esta columna pertenecen exclusivamente a su autor y no comprometen la línea editorial de CONSULTORSALUD.
Referencias
Boards of Trustees, Federal Hospital Insurance and Federal Supplementary Medical Insurance Trust Funds (2026). Annual Report to Congress. Centers for Medicare & Medicaid Services, Office of the Actuary. https://www.cms.gov
Comisión Europea (2024). 2024 Ageing Report: Economic and Budgetary Projections for the EU Member States (2022–2070). Institutional Paper 279. https://economy-finance.ec.europa.eu/publications/2024-ageing-report-economic-and-budgetary-projections-eu-member-states-2022-2070_en
Comité Autónomo de la Regla Fiscal, CARF (2025-2026). Análisis de las presiones fiscales del sector salud (diciembre de 2025) y pronunciamientos sobre las proyecciones fiscales y de deuda del Gobierno Nacional (deuda neta proyectada de 61% del PIB en 2026). https://www.carf.gov.co
Comité d’alerte sur l’évolution des dépenses d’assurance maladie (2025). Avis n.° 1 (15 de abril) y n.° 2 (18 de junio) de 2025. Sécurité Sociale, Francia. https://www.securite-sociale.fr
Congreso de la República de Colombia. Ley 100 de 1993, artículo 2 (principios del servicio público de seguridad social). http://www.secretariasenado.gov.co/senado/basedoc/ley_0100_1993.html
Congreso de la República de Colombia. Ley 819 de 2003, artículo 1 (contenidos mínimos del Marco Fiscal de Mediano Plazo).
Congreso de la República de Colombia. Acto Legislativo 01 de 2005 (sostenibilidad financiera del sistema pensional).
Congreso de la República de Colombia. Ley 1438 de 2011, artículo 3 (principios del Sistema General de Seguridad Social en Salud). http://www.secretariasenado.gov.co/senado/basedoc/ley_1438_2011.html
Congreso de la República de Colombia. Acto Legislativo 03 de 2011 (sostenibilidad fiscal, artículo 334 de la Constitución Política). http://www.secretariasenado.gov.co/senado/basedoc/acto_legislativo_03_2011.html
Congreso de la República de Colombia. Ley Estatutaria 1751 de 2015, artículo 6 (elementos y principios del derecho fundamental a la salud).
Congreso de la República de Colombia. Ley 1955 de 2019, artículos 237 y 238 (Acuerdo de Punto Final). Ministerio de Salud y Protección Social, Abecé del Acuerdo de Punto Final.
Congreso de la República de Colombia. Ley 2381 de 2024 (Sistema de Protección Social Integral para la Vejez, Invalidez y Muerte de Origen Común).
CONSULTORSALUD. Acuerdo de Punto Final facilitó pago de $6,1 billones en deudas. https://consultorsalud.com/acuerdo-de-punto-final-6-1-billones-deudas/
Corte Constitucional de Colombia. Sentencia T-760 de 2008; Sentencia C-252 de 2010; Sentencia C-313 de 2014; Auto 841 de 2025 y decisión de constitucionalidad sobre la Ley 2381 de 2024.
DANE. Proyecciones de población 2018–2070 (participación de la población de 60 años y más; índice de envejecimiento). https://www.dane.gov.co
Darley, J. M., & Latané, B. (1968). Bystander Intervention in Emergencies: Diffusion of Responsibility. Journal of Personality and Social Psychology, 8(4), 377–383.
GKV-Spitzenverband. Funding of statutory health insurance (GKV-Schätzerkreis). https://www.gkv-spitzenverband.de
Hardin, G. (1968). The Tragedy of the Commons. Science, 162(3859), 1243–1248.
OCDE (2024). Fiscal Sustainability of Health Systems: How to Finance More Resilient Health Systems When Money Is Tight? OECD Publishing. https://www.oecd.org/en/publications/fiscal-sustainability-of-health-systems_880f3195-en.html
OIT (1952). Convenio 102 sobre la seguridad social (norma mínima), artículo 71(3). https://www.ilo.org/resource/ilo-social-security-minimum-standards-convention-1952-no-102
Office for Budget Responsibility (2026). Fiscal Risks and Sustainability Report, julio de 2026. Reino Unido. https://obr.uk
Ostrom, E. (1990). Governing the Commons: The Evolution of Institutions for Collective Action. Cambridge University Press.
Sénat de Francia (2004). Projet de loi de financement de la Sécurité sociale pour 2005 (déficit del seguro de salud de 13.200 millones de euros en 2004). https://www.senat.fr/rap/a04-058/a04-058_mono.html
Weingast, B. R., Shepsle, K. A., & Johnsen, C. (1981). The Political Economy of Benefits and Costs: A Neoclassical Approach to Distributive Politics. Journal of Political Economy, 89(4), 642–664.
Disclaimer
Las opiniones, análisis y reflexiones que publico en este espacio son exclusivamente de mi autoría y no representan el criterio de ninguna entidad del sector salud ni del Estado colombiano.
Hasta agosto de 2026 me desempeñé como Asesor de Innovación y Analítica de la Administradora de los Recursos del Sistema General de Seguridad Social en Salud (ADRES). Hoy escribo como profesional independiente. Los contenidos se elaboran a partir de (i) información de dominio público, (ii) literatura académica y (iii) experiencia profesional acumulada a lo largo de mi trayectoria; en ningún caso divulgan información reservada, datos personales de terceros ni asuntos conocidos en ejercicio de funciones públicas que estén sujetos a confidencialidad.
Declaración de intereses: trabajo de forma independiente en investigación y proyectos sobre sostenibilidad del sistema de salud; la invitación a explorar sinergias se hace a título propio.
Quien desee la posición oficial de cualquier entidad aquí mencionada puede consultar sus canales institucionales.