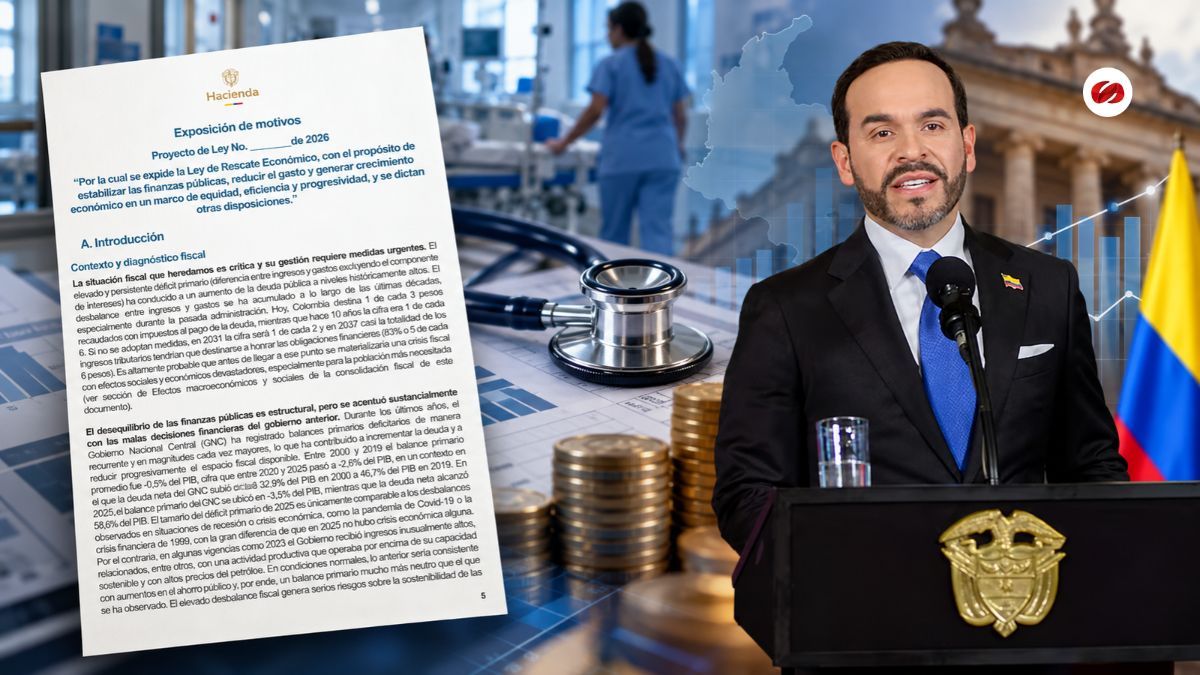
La financiación del sistema de salud colombiano vuelve al centro del debate legislativo con una propuesta del Gobierno de Abelardo de la Espriella que busca modificar las fuentes de recursos del aseguramiento y las obligaciones económicas de trabajadores y empleadores. Se trata del Proyecto de Ley de Rescate Económico 2026, radicado el pasado 29 de octubre ante el Congreso de la República, que plantea cotizaciones progresivas a salud para quienes tengan ingresos base superiores a dos salarios mínimos, cambios en los aportes patronales y una redistribución de recursos de las cajas de compensación familiar hacia la ADRES. La iniciativa también incluye mecanismos para sanear determinadas deudas del sector y modificaciones tributarias que alcanzarían a distintos actores del sistema.
La propuesta, radicada por el Ministerio de Hacienda y Crédito Público, responde a las presiones financieras que enfrenta el aseguramiento y busca fortalecer sus fuentes de ingresos para reducir la dependencia del Presupuesto General de la Nación (PGN). Entre 2011 y 2025, los recursos administrados por la Administradora de los Recursos del Sistema General de Seguridad Social en Salud (ADRES) aumentaron del 4,1 % al 5,4 % del producto interno bruto (PIB), mientras que los ingresos propios del sistema, sin incluir las transferencias del Gobierno nacional, disminuyeron 0,8 puntos porcentuales del PIB.
A esta situación se suman el envejecimiento poblacional, el incremento de las enfermedades crónicas y una mayor utilización de los servicios sanitarios. Bajo las condiciones actuales de financiación, el Ministerio de Hacienda proyecta que los aportes requeridos del presupuesto nacional para sostener el aseguramiento podrían pasar del 1,9 % del PIB en 2025 al 3,1 % en 2037. Frente a este escenario, el proyecto propone aumentar determinadas contribuciones y redistribuir recursos existentes, con efectos sobre trabajadores, empleadores, cajas de compensación, aseguradores y prestadores de servicios de salud.
¿Cómo cambiarían las cotizaciones a salud de los trabajadores desde 2027?
Uno de los cambios centrales se encuentra en el artículo 21, que propone modificar el artículo 204 de la Ley 100 de 1993 para establecer tarifas progresivas de cotización al régimen contributivo a partir del 1 de enero de 2027. Los porcentajes dependerían del ingreso base de cotización (IBC), es decir, el valor sobre el cual se liquida el aporte obligatorio a la seguridad social, y serían diferentes para trabajadores dependientes e independientes.
Actualmente, la cotización general corresponde al 12,5 % del IBC. En el caso de los trabajadores dependientes, el empleado aporta el 4 % y el empleador el 8,5 %, cuando no existe una exoneración patronal aplicable. Los independientes, por su parte, asumen una cotización del 12,5 % sobre su respectiva base. Con la modificación, los trabajadores cuyo IBC no supere dos salarios mínimos legales mensuales vigentes (SMLMV) conservarían las tarifas individuales actuales, mientras que los demás tendrían incrementos de acuerdo con su nivel de ingresos.
Comparación de las tarifas actuales y propuestas
| Ingreso base de cotización | Dependiente actual | Dependiente propuesto | Independiente actual | Independiente propuesto |
|---|---|---|---|---|
| Hasta 2 SMLMV | 4 % | 4 % | 12,5 % | 12,5 % |
| Más de 2 y hasta 4 SMLMV | 4 % | 5,5 % | 12,5 % | 13 % |
| Más de 4 y hasta 5 SMLMV | 4 % | 6 % | 12,5 % | 13,5 % |
| Más de 5 y hasta 10 SMLMV | 4 % | 6,5 % | 12,5 % | 14 % |
| Más de 10 y hasta 15 SMLMV | 4 % | 7 % | 12,5 % | 14,5 % |
| Más de 15 y hasta 20 SMLMV | 4 % | 7,5 % | 12,5 % | 15 % |
| Más de 20 y hasta 25 SMLMV | 4 % | 8 % | 12,5 % | 15,5 % |
Fuente: artículo 21 del Proyecto de Ley de Rescate Económico 2026, páginas 230 y 231.
La estructura establece una tarifa para cada intervalo de ingresos, aplicable sobre el IBC correspondiente, y no un porcentaje marginal que se cobre únicamente sobre la porción que supere cada umbral. Las tablas también presentan rangos hasta 25 salarios mínimos, sin precisar expresamente una tarifa adicional para bases superiores. Este aspecto requeriría claridad durante el trámite legislativo para determinar el tratamiento de las cotizaciones que excedan ese límite.
Para dimensionar las diferencias en pesos, se realizó una simulación utilizando el salario mínimo mensual de 2026, establecido transitoriamente en $1.750.905 mediante el Decreto 0159 del 19 de febrero de ese año. Aunque las nuevas tarifas comenzarían a aplicarse en 2027 si el proyecto se convierte en ley, los valores permiten comparar los aportes actuales con los propuestos sobre una misma referencia salarial.
CONSULTORSALUD · Proyecto de ley
Cotización a salud | Ley de Rescate Económico 2026
Simulación con SMLMV 2026; propuesta de vigencia desde 01/01/2027. Pesos mensuales, sin redondeo PILA.
¿Cuánto cotiza al mes en cada tramo?
¿Qué tarifa aplica según el IBC?
Tarifa sobre la totalidad del IBC (eje en SMLMV). Al cruzar cada umbral sube la tarifa del IBC completo.
Calcule su cotización con cualquier IBC Estimación
Aplica las tarifas de la tabla (art. 21) al IBC que indique. Cálculo ilustrativo; no reemplaza la liquidación PILA.
Clic en un encabezado para ordenar. Clic en una fila para ver su detalle arriba. Valores exactos de la hoja.
Advertencias de lectura
- Las tarifas y tramos se toman del ARTÍCULO 21 (articulado), páginas 230–231; no de la tabla ilustrativa de exposición de motivos.
- El independiente cotiza sobre su IBC y no necesariamente sobre sus ingresos brutos. Habitualmente IBC = 40% de ingresos, con piso legal de 1 SMLMV y reglas específicas.
- El aporte patronal 8,5% se mantiene para empleadores sin exoneración; los artículos 20 y 21 cambian significativamente las exoneraciones.
- La tabla presenta ejemplos en el límite superior de cada tramo, no mínimos y máximos de cotización; al cruzar el umbral aumenta la tarifa aplicable al IBC completo.
- El proyecto solo enumera rangos hasta 25 SMLMV; la aplicación a bases superiores necesita aclaración normativa. En 2027 los umbrales nominales dependerán del SMLMV 2027.
- Salud solamente: excluye pensión, solidaridad pensional, riesgos laborales y otros aportes. No aplica aún: es proyecto de ley.
¿Cuánto pagarían mensualmente los trabajadores?
| IBC de referencia | Dependiente actual | Dependiente propuesto | Independiente actual | Independiente propuesto |
|---|---|---|---|---|
| $1.750.905 (1 SM) | $70.036 | $70.036 | $218.863 | $218.863 |
| $3.501.810 (2 SM) | $140.072 | $140.072 | $437.726 | $437.726 |
| $7.003.620 (4 SM) | $280.145 | $385.199 | $875.453 | $910.471 |
| $8.754.525 (5 SM) | $350.181 | $525.272 | $1.094.316 | $1.181.861 |
| $17.509.050 (10 SM) | $700.362 | $1.138.088 | $2.188.631 | $2.451.267 |
| $26.263.575 (15 SM) | $1.050.543 | $1.838.450 | $3.282.947 | $3.808.218 |
| $35.018.100 (20 SM) | $1.400.724 | $2.626.358 | $4.377.263 | $5.252.715 |
| $43.772.625 (25 SM) | $1.750.905 | $3.501.810 | $5.471.578 | $6.784.757 |
Valores mensuales aproximados en pesos colombianos. Simulaciones basadas en el salario mínimo de 2026 y en las tarifas propuestas. No corresponden a liquidaciones definitivas para 2027 ni incluyen otros aportes a seguridad social.
El impacto aumentaría conforme se eleve el ingreso base de cotización. Por ejemplo, un trabajador dependiente con un IBC equivalente a diez salarios mínimos de 2026 pasaría de aportar aproximadamente $700.362 a $1.138.088 mensuales, una diferencia de $437.726. Para los independientes, el cálculo dependería del IBC que legalmente corresponda, el cual puede ser diferente de sus ingresos brutos y producir aportes distintos entre personas con ingresos mensuales similares.
Empleadores asumirían mayores aportes por la reducción de exoneraciones
La modificación de las cotizaciones individuales estaría acompañada de cambios en las obligaciones empresariales. El artículo 20 propone modificar el artículo 114-1 del Estatuto Tributario y reducir el alcance de las exoneraciones de aportes a salud, al Servicio Nacional de Aprendizaje (SENA) y al Instituto Colombiano de Bienestar Familiar (ICBF). Actualmente, determinados empleadores se benefician de estas exoneraciones por trabajadores que devengan menos de diez salarios mínimos, siempre que cumplan las condiciones legales correspondientes.
El nuevo esquema mantendría la exoneración total por trabajadores que devenguen hasta dos salarios mínimos. Para quienes reciban más de dos y hasta tres salarios mínimos, el aporte patronal a salud sería del 4 %, mientras que por encima de tres salarios mínimos se aplicaría la tarifa general del 8,5 %. El tratamiento dependería de las condiciones previstas para cada empleador, incluidas las reglas particulares para personas naturales, consorcios, uniones temporales y otros sujetos.
| Salario del trabajador | Aporte patronal a salud propuesto |
|---|---|
| Hasta 2 SMLMV | Exoneración total |
| Más de 2 y hasta 3 SMLMV | 4 % |
| Más de 3 SMLMV | 8,5 % |
Fuente: artículos 20 y 21 del proyecto.
En el tramo intermedio también se establecerían aportes del 1 % al SENA y del 1 % al ICBF. Para las clínicas, hospitales privados, laboratorios, empresas farmacéuticas y demás organizaciones sanitarias que actualmente cuentan con estas exoneraciones, la modificación podría incrementar los costos de contratación y nómina, especialmente cuando una proporción importante de sus trabajadores supere los nuevos umbrales salariales.
El alcance contributivo se extendería a los regímenes especiales y de excepción, incluidos los correspondientes a las Fuerzas Militares, la Policía Nacional y el magisterio. La contribución solidaria del empleador destinada a financiar beneficiarios del régimen subsidiado se mantendría en el 1,5 %, mientras que los aportes de los trabajadores aumentarían 1,5 puntos porcentuales para ingresos base superiores a dos y hasta tres salarios mínimos, y 2,5 puntos porcentuales para ingresos superiores a ese último nivel.
CONSULTORSALUD · Ley de Rescate Económico 2026
Aporte patronal a salud | Caso empleador elegible para exoneración
Vigente · art. 114-1 E.T.
Exoneración normalmente para trabajadores con menos de 10 SMLMV bajo requisitos del art. 114-1 E.T.
Propuesta · art. 20 y 21
Hasta 2 SMLMV 0%, >2 a 3 SMLMV 4%, >3 SMLMV 8,5%.
¿Dónde cambia la tarifa patronal?
Tarifa por sueldo (SMLMV). La franja sombreada marca el rango donde la propuesta elimina o reduce la exoneración.
¿Cuánto paga el empleador por trabajador?
Aporte patronal mensual en pesos por sueldo de referencia. Clic en una barra para ver el detalle.
Costo adicional del aporte patronal Estimación
Aplica las reglas vigente y propuesta a un sueldo y un número de trabajadores con ese sueldo. Supone empleador elegible para exoneración y SMLMV 2026.
Cajas de compensación familiar destinarían parte de sus recursos al aseguramiento
Además de modificar las contribuciones de trabajadores y empleadores, el proyecto plantea trasladar al aseguramiento recursos que actualmente financian otros componentes de la protección social. El artículo 22 establece que uno de los cuatro puntos porcentuales aportados por los empleadores a las cajas de compensación familiar se dirija a la ADRES, modificando así la distribución de los ingresos parafiscales administrados por estas entidades.
La medida equivale a destinar el 25 % del aporte del 4 % al aseguramiento obligatorio en salud, sin incrementar la tarifa total que pagan las empresas por este concepto. Por cada $1.000.000 de nómina salarial sujeta a la contribución, los $40.000 recaudados se distribuirían en $30.000 para el sistema de compensación familiar y $10.000 para la ADRES, conforme a la reglamentación que expida el Gobierno nacional.
El efecto de esta redistribución también alcanzaría los programas financiados por las cajas, incluidos los relacionados con subsidio monetario, vivienda, recreación, infraestructura y otras prestaciones sociales. Aunque la ADRES recibiría una fuente adicional para el aseguramiento, los recursos procederían de contribuciones ya existentes, por lo que el cambio modificaría su destinación y reduciría la disponibilidad financiera para otras actividades del sistema de compensación.
Recursos del FOSFEC podrían utilizarse para sanear deudas del sector salud
La participación de las cajas de compensación no se limitaría al traslado de aportes parafiscales. Los artículos 23 y 24 también proponen utilizar determinados recursos del Fondo de Solidaridad de Fomento al Empleo y Protección al Cesante (FOSFEC), mediante mecanismos diferenciados para atender pasivos sanitarios y financiar el aseguramiento.
El artículo 23 permitiría que, durante cinco años desde la entrada en vigor de la ley, las cajas destinen saldos no ejecutados y no comprometidos al cierre de cada vigencia, a partir de 2027, a obligaciones específicas que se encuentren debidamente auditadas, conciliadas y reconocidas. La medida comprende dos grupos de pasivos:
- Obligaciones de cajas de compensación con programas de aseguramiento en operación, liquidación o que hayan sido escindidos.
- Pasivos de EPS en las que las cajas tengan participación accionaria frente a programas de prestación de servicios de salud, IPS vinculadas y gestores farmacéuticos de las propias cajas, bajo las condiciones previstas en el artículo.
El Ministerio de Salud y Protección Social tendría a su cargo la reglamentación de este mecanismo, cuyo potencial de saneamiento se estima en aproximadamente $1,5 billones durante cinco años, a precios de 2026. Sin embargo, su alcance estaría limitado a las obligaciones elegibles y a los recursos disponibles, por lo que no constituye un mecanismo general de pago de la cartera de todas las EPS e IPS.
De manera separada, el artículo 24 dispone que los excedentes del FOSFEC efectivamente disponibles al 31 de diciembre de 2026, después de garantizar las obligaciones legales de protección al cesante, sean transferidos a la ADRES para financiar el aseguramiento. La Superintendencia del Subsidio Familiar tendría que determinar y certificar el monto correspondiente, previa depuración y conciliación de la información.
¿Cuántos recursos podría recibir la ADRES con las medidas propuestas?
Las modificaciones contributivas y parafiscales constituyen el núcleo de la estrategia para fortalecer los ingresos del aseguramiento. El Ministerio de Hacienda presenta estimaciones individuales de los recursos que podrían movilizarse mediante los cambios en las cotizaciones, las exoneraciones patronales, las contribuciones solidarias y la distribución de aportes de las cajas de compensación.
| Medida propuesta | Recursos estimados |
|---|---|
| Modificación de exoneraciones patronales | 0,38 % del PIB en 2027 |
| Incremento progresivo de cotizaciones de trabajadores | 0,20 % del PIB |
| Redistribución de aportes de cajas de compensación | 0,14 % del PIB en 2027 |
| Incremento de contribuciones solidarias de regímenes especiales | 0,04 % del PIB anual |
| Suma aritmética de estimaciones individuales | 0,76 % del PIB |
Fuente: Proyecto de Ley de Rescate Económico 2026. La suma es una referencia aritmética y no una proyección oficial consolidada del efecto fiscal neto.
Estas estimaciones deben interpretarse teniendo en cuenta la naturaleza de cada fuente. Mientras los mayores aportes contributivos representarían ingresos adicionales provenientes de determinados trabajadores y empleadores, el traslado de recursos de las cajas modificaría la destinación de contribuciones ya recaudadas. Por su parte, los fondos utilizados para saneamiento dependerían de saldos certificados y obligaciones reconocidas, de modo que el efecto financiero total no puede equipararse automáticamente con nuevos recursos disponibles para todo el sistema.
Impuestos al alcohol, tabaco y bebidas endulzadas también cambiarían
La estrategia de financiación se complementa con modificaciones tributarias sobre productos asociados con riesgos para la salud pública. Los artículos 27, 28 y 37 contemplan cambios en el tratamiento del impuesto sobre las ventas (IVA) y los impuestos al consumo de licores, vinos, aperitivos y productos similares, incluyendo disposiciones para dirigir ingresos adicionales al aseguramiento en salud.
El artículo 27 propone aplicar la tarifa general del IVA a determinados productos y ceder el recaudo correspondiente a los departamentos con destino al aseguramiento. Por su parte, el artículo 28 establece un componente específico de $750 por grado alcoholimétrico en una unidad de 750 mililitros y un componente ad valorem del 35 %, conforme a las condiciones previstas. La iniciativa también modifica la tributación de la cerveza y regula la distribución de ingresos adicionales provenientes de bebidas alcohólicas.
En el caso del tabaco, el artículo 32 establece nuevas tarifas para cigarrillos e incluye otras categorías, como productos de tabaco calentado y determinados derivados, sucedáneos o imitadores. A su vez, el artículo 56 modifica el impuesto a las bebidas ultraprocesadas endulzadas, con tarifas diferenciadas según la cantidad de azúcares añadidos y disposiciones aplicables a productos que utilizan edulcorantes.
Nuevas tarifas propuestas para cigarrillos y bebidas endulzadas
| Producto | Tarifa propuesta | Aplicación prevista |
|---|---|---|
| Cajetilla de 20 cigarrillos | $7.823 de componente específico más 10 % ad valorem | 2027 |
| Cajetilla de 20 cigarrillos | $11.200 de componente específico más 10 % ad valorem | Desde 2028 |
| Bebidas gravadas con menos de 9 g de azúcares añadidos por 100 ml, incluidas las endulzadas exclusivamente con edulcorantes | $45 por 100 ml | Desde 2028 |
| Bebidas gravadas con 9 g o más de azúcares añadidos por 100 ml | $76 por 100 ml | Desde 2028 |
Fuente: artículos 32 y 56 del proyecto.
Con las tarifas previstas para 2028, una bebida gravada de 500 mililitros generaría un impuesto de $225 o $380 según su composición. El texto contempla exclusiones específicas, entre ellas determinados medicamentos que incorporan azúcares o edulcorantes. Los cambios podrían incidir en los precios de los productos gravados y en el recaudo tributario, aunque sus efectos dependerían de la respuesta del consumo y de las condiciones establecidas para cada impuesto.
Medicina prepagada y planes adicionales de salud tendrían cambios en el IVA
El alcance tributario del proyecto no se limita a los productos relacionados con riesgos sanitarios. Otras disposiciones modificarían el tratamiento fiscal de determinados planes adicionales de salud, con posibles efectos para usuarios, aseguradoras y empresas que comercializan estos servicios. Los artículos 45 y 106 deben analizarse conjuntamente para determinar el alcance de las modificaciones propuestas.
Actualmente, el artículo 468-3 del Estatuto Tributario establece una tarifa diferencial del IVA del 5 % para determinados planes de medicina prepagada y complementarios, pólizas de cirugía y hospitalización, seguros de servicios de salud y otros planes adicionales. El artículo 45 propone incluir, desde el 1 de enero de 2028, dentro de los servicios excluidos del IVA a los planes complementarios de salud, las pólizas de seguros de cirugía y hospitalización, los seguros de servicios de salud y, en general, los planes adicionales.
A su vez, el artículo 106 plantea derogar el artículo 468-3 del Estatuto Tributario desde esa misma fecha. La lectura conjunta apunta a que los productos comprendidos en la nueva exclusión dejarían de causar IVA si el texto se aprueba sin modificaciones. Sin embargo, la medicina prepagada no aparece mencionada expresamente en el nuevo numeral, aunque podría estar comprendida en la categoría general de planes adicionales, por lo que su tratamiento requiere precisión jurídica durante el trámite legislativo.
¿Cómo podría cambiar el precio mensual de un plan adicional de salud?
Si un plan actualmente gravado con IVA del 5 % pasara a estar excluido y la diferencia se trasladara completamente al precio final, sin modificar su valor antes de impuestos, el resultado ilustrativo sería el siguiente:
| Precio mensual actual con IVA | IVA incorporado | Precio hipotético sin IVA |
|---|---|---|
| $300.000 | $14.286 | $285.714 |
| $500.000 | $23.810 | $476.190 |
| $1.000.000 | $47.619 | $952.381 |
| $2.000.000 | $95.238 | $1.904.762 |
Simulación aritmética basada en el análisis sectorial proporcionado. No corresponde a una proyección oficial de precios.
Bajo estas condiciones, la reducción potencial equivaldría al 4,76 % del precio final actual. No obstante, el efecto real dependería de la estructura de costos de los proveedores y del tratamiento de los impuestos soportados en sus operaciones, pues una actividad excluida del IVA no tiene las mismas consecuencias tributarias que una operación exenta con derecho a devolución.
Medicamentos, dispositivos médicos y servicios asistenciales conservarían tratamientos tributarios diferenciados
La revisión del IVA también comprende bienes utilizados en la atención sanitaria. Los artículos 42 y 46 modifican disposiciones sobre productos excluidos y exentos, entre ellos determinadas gasas, vendas, apósitos, lentes de contacto, equipos para infusión de sangre y categorías específicas de productos o materias primas relacionadas con vacunas. Su aplicación dependería de la clasificación arancelaria y de las condiciones establecidas para cada bien.
Por esta razón, no puede interpretarse que todos los medicamentos o dispositivos médicos quedarían sometidos a un mismo tratamiento tributario. La clasificación del producto final también debe distinguirse de los impuestos asociados a su importación, fabricación, comercialización y distribución, aspectos que pueden incidir en los costos de las empresas farmacéuticas y de tecnología médica.
En cuanto a los servicios asistenciales, el artículo 45 mantiene expresamente excluidos del IVA los servicios médicos, odontológicos, hospitalarios, clínicos y de laboratorio para la salud humana. En consecuencia, el proyecto no establece una tarifa general del 19 % sobre estas prestaciones, aunque las instituciones prestadoras continuarían sujetas a los tratamientos tributarios correspondientes a los bienes y servicios que adquieren para desarrollar sus actividades.
Impuesto de renta e incentivos a la inversión también tendrían efectos sobre empresas de salud
Los cambios fiscales se extenderían al impuesto sobre la renta de las personas jurídicas. El artículo 57 propone reducir la tarifa general al 33 % en 2027 y al 31 % desde 2028, sin perjuicio de los tratamientos especiales aplicables. La modificación podría incidir en IPS privadas con ánimo de lucro, fabricantes y distribuidores farmacéuticos y otras organizaciones sanitarias sometidas al régimen ordinario, dependiendo de sus condiciones tributarias.
La misma disposición establece una sobretasa de cinco puntos porcentuales para determinadas aseguradoras y reaseguradoras, entre otras entidades, cuando cumplan el umbral de renta gravable y las condiciones previstas. De esta manera, el efecto de la reducción de la tarifa general sería diferente según la actividad y el régimen aplicable a cada empresa, especialmente en organizaciones que desarrollan actividades aseguradoras.
El artículo 69 también incorpora el Régimen Único para Generar Estabilidad Empresarial (RUGE), que incluye entre los sectores elegibles las actividades de atención de la salud humana y asistencia social, correspondientes a la sección Q de la Clasificación Industrial Internacional Uniforme (CIIU). Este mecanismo podría resultar relevante para inversiones de gran escala en infraestructura hospitalaria, centros especializados, redes diagnósticas y tecnología, siempre que los proyectos cumplan los requisitos previstos.
Las medidas de austeridad podrían incidir en entidades nacionales del sector salud
Además de modificar ingresos y tratamientos tributarios, el proyecto establece medidas de reducción del gasto para determinadas entidades financiadas con recursos del Presupuesto General de la Nación. Los artículos 16 y 17 contemplan una disminución del 50 % de los costos de contratación de servicios profesionales y apoyo a la gestión en 2027 respecto de la vigencia anterior, así como una reducción nominal del 20 % de determinados gastos de personal en 2028, sujetas a las excepciones y condiciones correspondientes.
Estas disposiciones podrían incidir en entidades nacionales con funciones de regulación, vigilancia, administración y gestión sanitaria, dependiendo de su naturaleza jurídica y ámbito presupuestal. Sin embargo, su alcance no implica que todos los hospitales públicos o Empresas Sociales del Estado (ESE) deban aplicar automáticamente esos recortes, por lo que resulta necesario distinguir las entidades efectivamente comprendidas en las medidas.
¿Qué implicaría el proyecto para la sostenibilidad financiera del sistema de salud?
La recomposición propuesta plantea cambios en la forma de obtener y distribuir recursos para el aseguramiento, pero su efecto deberá analizarse frente a las necesidades de financiación del sistema. Las disposiciones revisadas no establecen una nueva metodología de actualización de la UPC ni un mecanismo general para cancelar la cartera acumulada de EPS e IPS, sino ajustes en las fuentes de ingresos y alternativas delimitadas para el saneamiento de determinadas obligaciones.
La discusión legislativa también deberá precisar el alcance de las nuevas cargas contributivas, las consecuencias de la redistribución de recursos para las cajas de compensación y el tratamiento tributario de los planes adicionales de salud. Estos elementos determinarían las condiciones bajo las cuales las medidas afectarían a trabajadores, empleadores, aseguradores, prestadores y demás organizaciones del sector.
Todas las modificaciones permanecen como propuestas sujetas a discusión y aprobación del Congreso de la República. Sus efectos dependerán del texto finalmente adoptado y de las fechas de aplicación previstas para cada disposición.
Descargue aquí el proyecto completo: